Recherche-Vorschau
Video öffnenVorschau zur Recherche von The Ledgers. Das Video ist auf Englisch.
Die E-Mail umfasst drei Sätze. Der Finanzdirektor schreibt, der Geschäftsführer habe die Zahlung bei seinem letzten Besuch in Lausanne gemeinsam mit Amon genehmigt. Die Rechnung sei bei ihm, dem Finanzdirektor, gerade erst eingegangen. Da die Zustimmung des Geschäftsführers bereits vorliege, bittet er Gibert, für die Prüfung auf der ersten Seite der angehängten PDF-Datei noch Amons Genehmigung einzuholen.
Diese drei Sätze zeigen, wie die internen Abläufe eines Unternehmens auf den Kopf gestellt wurden. Zuerst sollte die Rechnung eingehen, dann eine dazu befugte Person die Zahlung genehmigen, dann das Geld abfließen. Hier ging erst das Geld hinaus, fünf Wochen später traf die Rechnung ein, und erst im Nachhinein wurde „für die Prüfung“ eine Unterschrift eingeholt. Der Mann, um dessen Genehmigung es ging, war kein gewöhnlicher Manager. Es war Philippe Amon, Eigentümer und Vorstandsvorsitzender der SICPA-Gruppe.
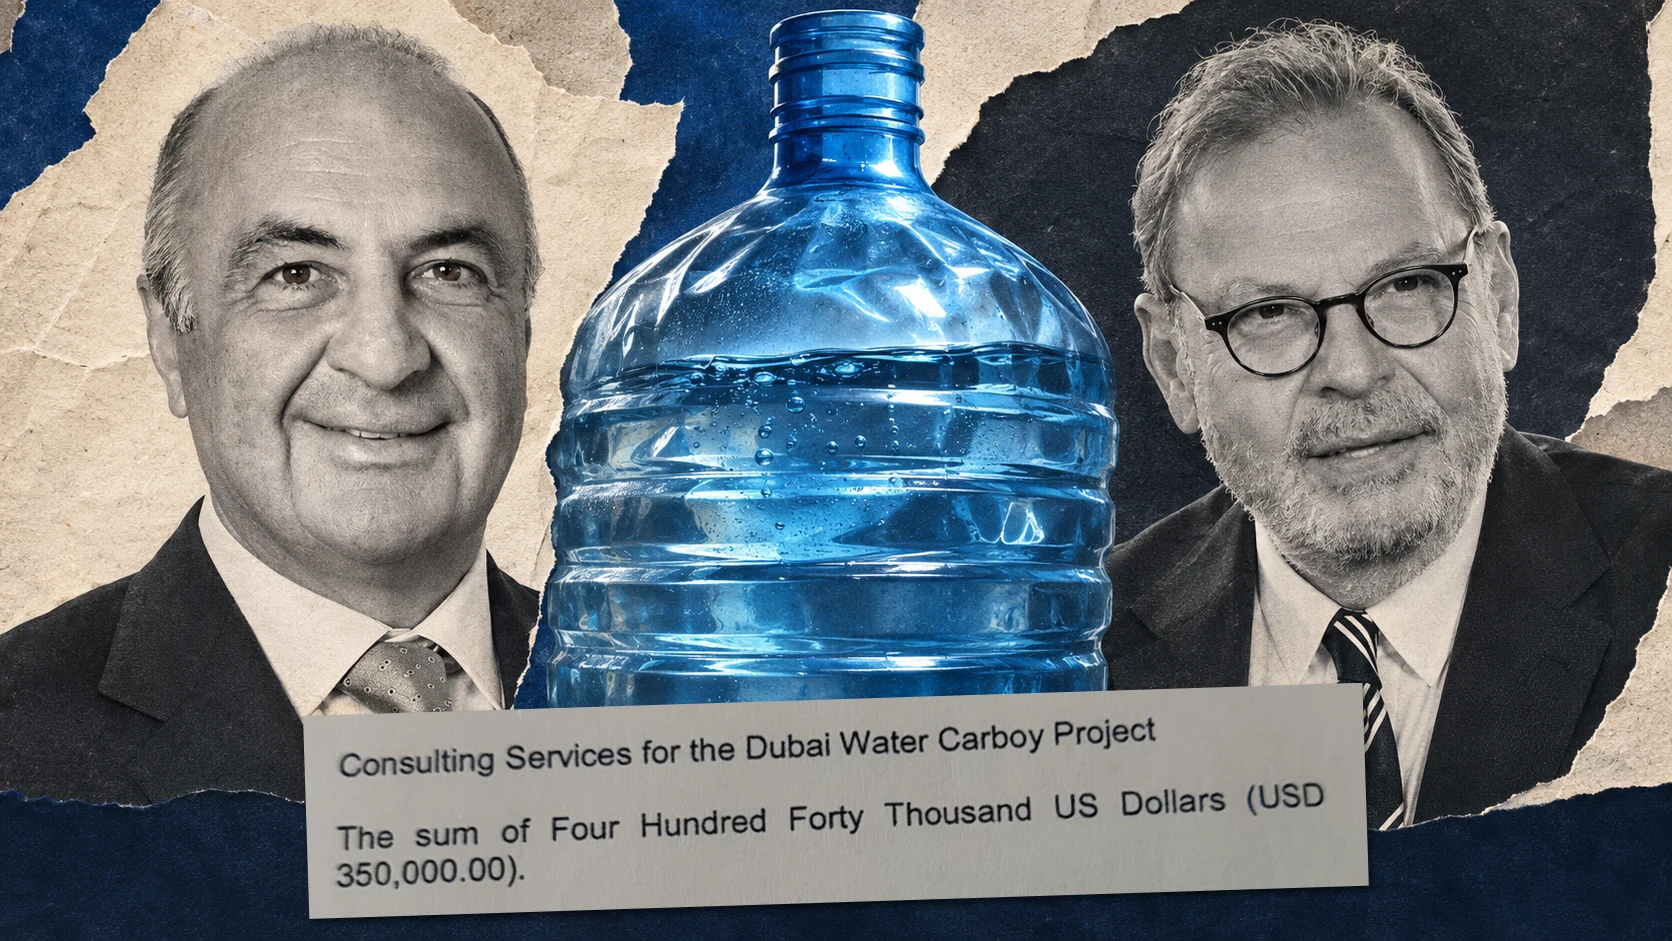
Es ging um 350.000 Dollar. Das Geld verließ das Konto des türkischen Unternehmens aus Tuzla bei der İş Bankası und gelangte über New York nach Dubai. Die Rechnung stellte ein in der Freihandelszone von Schardscha registriertes Beratungsunternehmen aus, HCZ Consultancy Services FZE. Die Leistungsbeschreibung umfasst eine Zeile: „Beratungsleistungen für das Projekt für Wasserkanister in Dubai“.
Warum zahlt ein Unternehmen, das in der Türkei Steuerbanderolen druckt, einer Firma in Schardscha 350.000 Dollar für ein Wasserprojekt in Dubai? SICPA selbst gibt in ihren Unterlagen keine Antwort. Ein möglicher Anhaltspunkt ist ein einziger Satz, den eine diplomatische Quelle wiedergibt. Sie habe den damaligen SICPA-Spitzenmanager Eric Corbier danach gefragt. Seine Antwort: „Philippe brauchte in Dubai ein bisschen Taschengeld.“
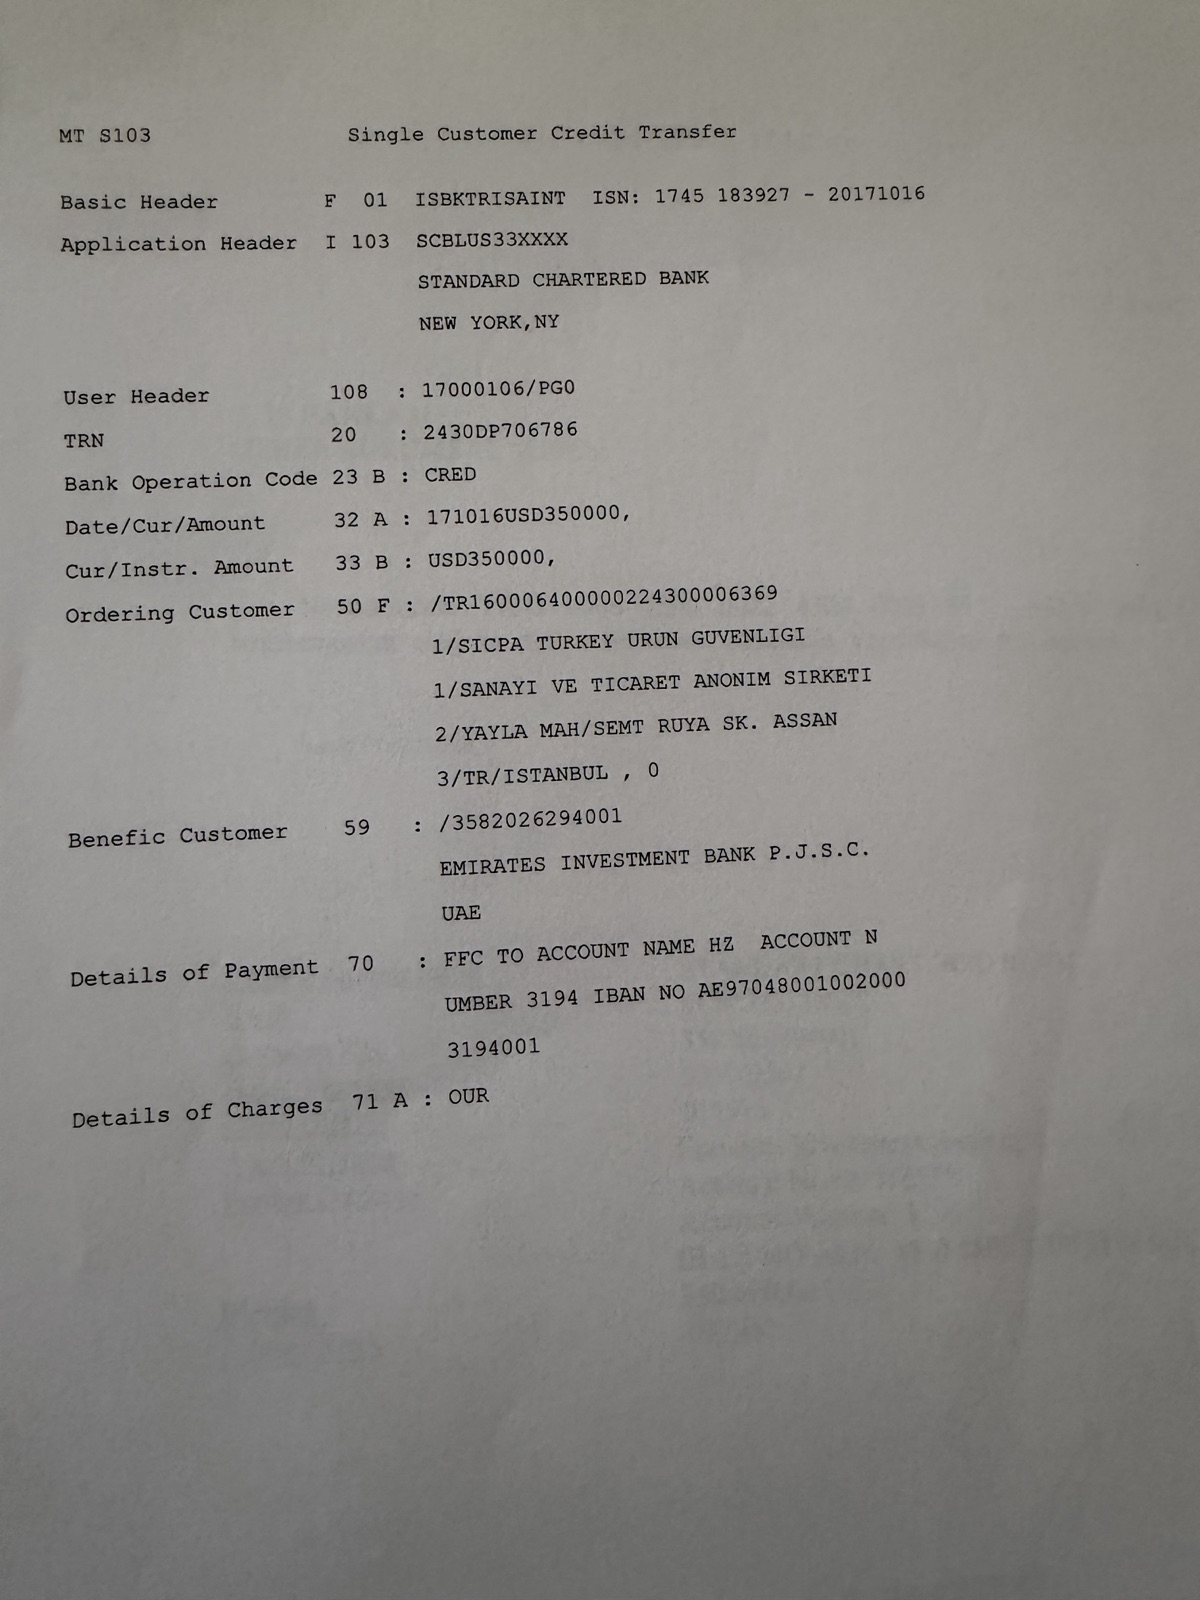
The Ledgers hat fünf Dokumente geprüft, die diese Überweisung Schritt für Schritt nachzeichnen: die E-Mail-Korrespondenz, den Beleg der İş Bankası, die SWIFT-Nachricht, den Zahlungsauftrag und die Rechnung von HCZ. Die Unterlagen erreichten unsere Redaktion als Teil des SICPA-Dossiers, das der Staatsanwaltschaft vorgelegt wurde. Um ihre Echtheit zu prüfen, haben wir sie miteinander abgeglichen. Referenznummer (2430DP706786), Betrag, IBAN und Datum stimmen in sämtlichen Dokumenten genau überein.
Die Geschichte beginnt am Freitagnachmittag, dem 13. Oktober 2017. Um 16:24 Uhr schickt der Finanzdirektor eine E-Mail mit dem Betreff „Bank Transfer“ nach Lausanne. In einem einzigen Satz bittet er Gibert, dem Geschäftsführer eine Kopie des Überweisungsbelegs zu geben. Der Geschäftsführer von SICPA Türkiye ist in diesen Tagen bei Amon in Lausanne. Der Beleg geht von Istanbul in die Schweiz, auf den Schreibtisch des Chefs.
 Dokument in voller Größe öffnen
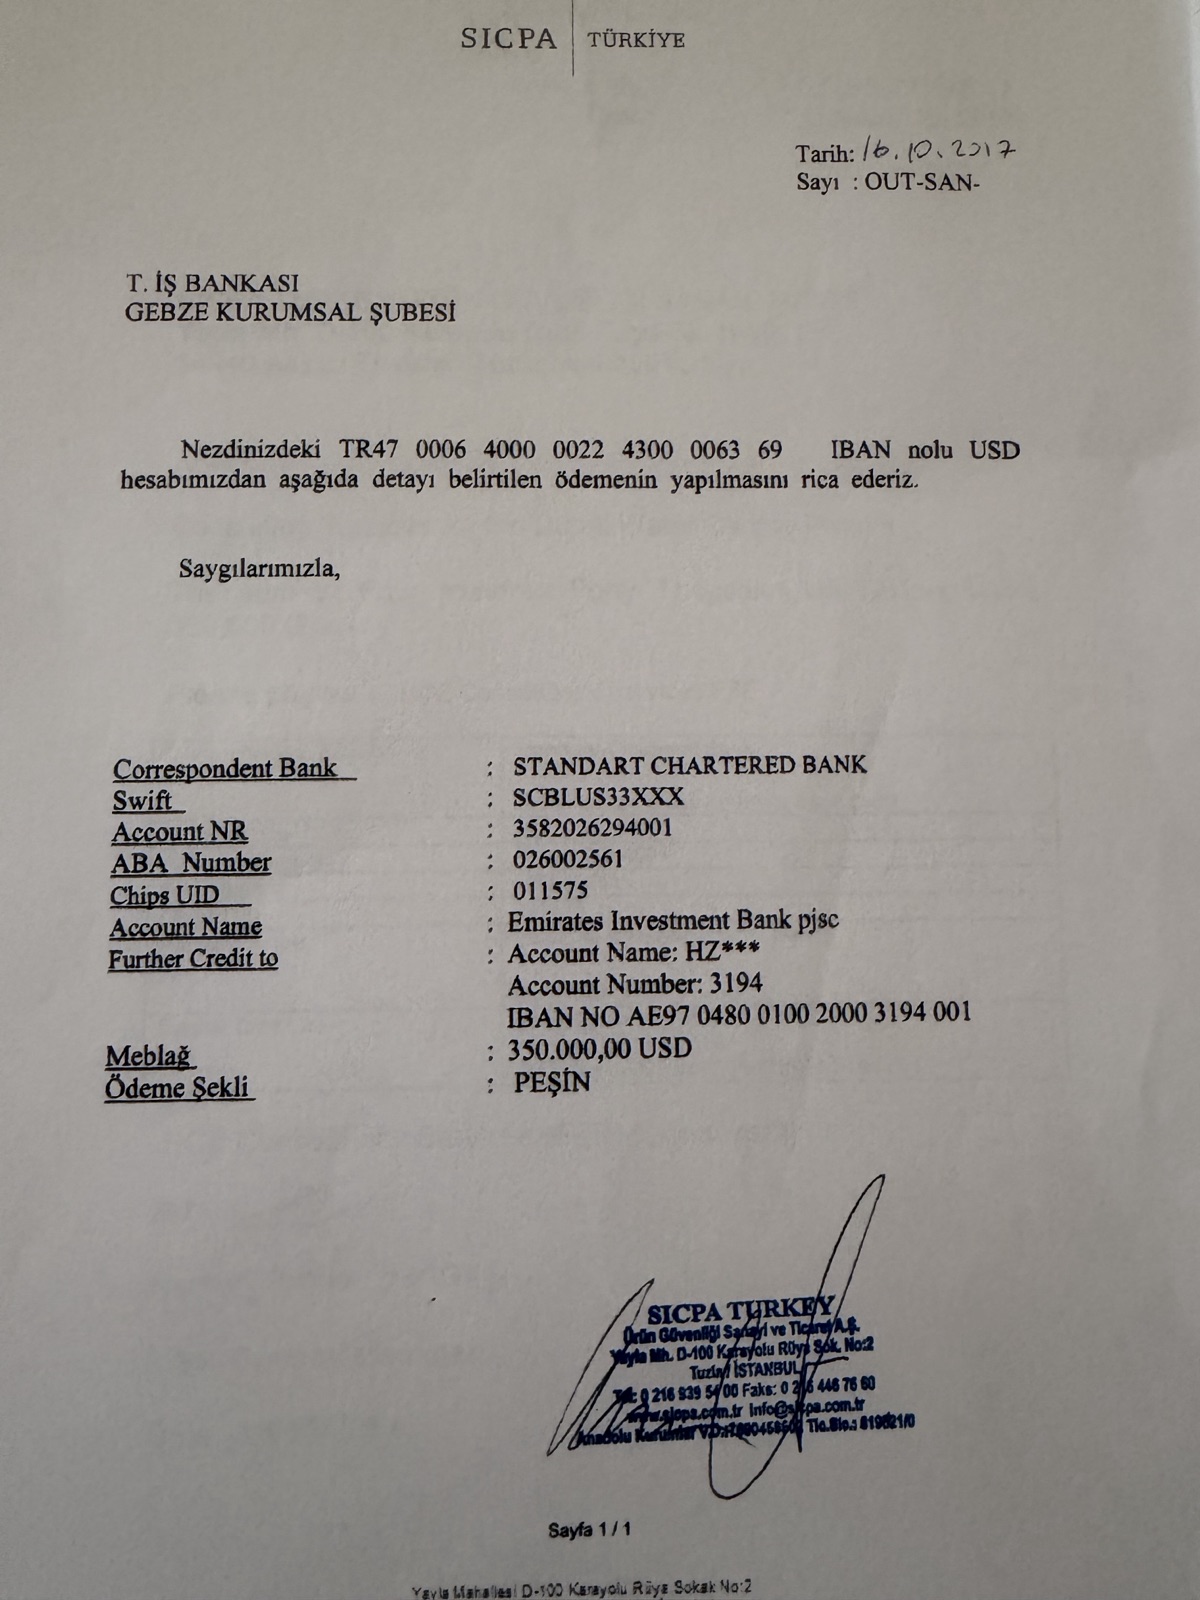
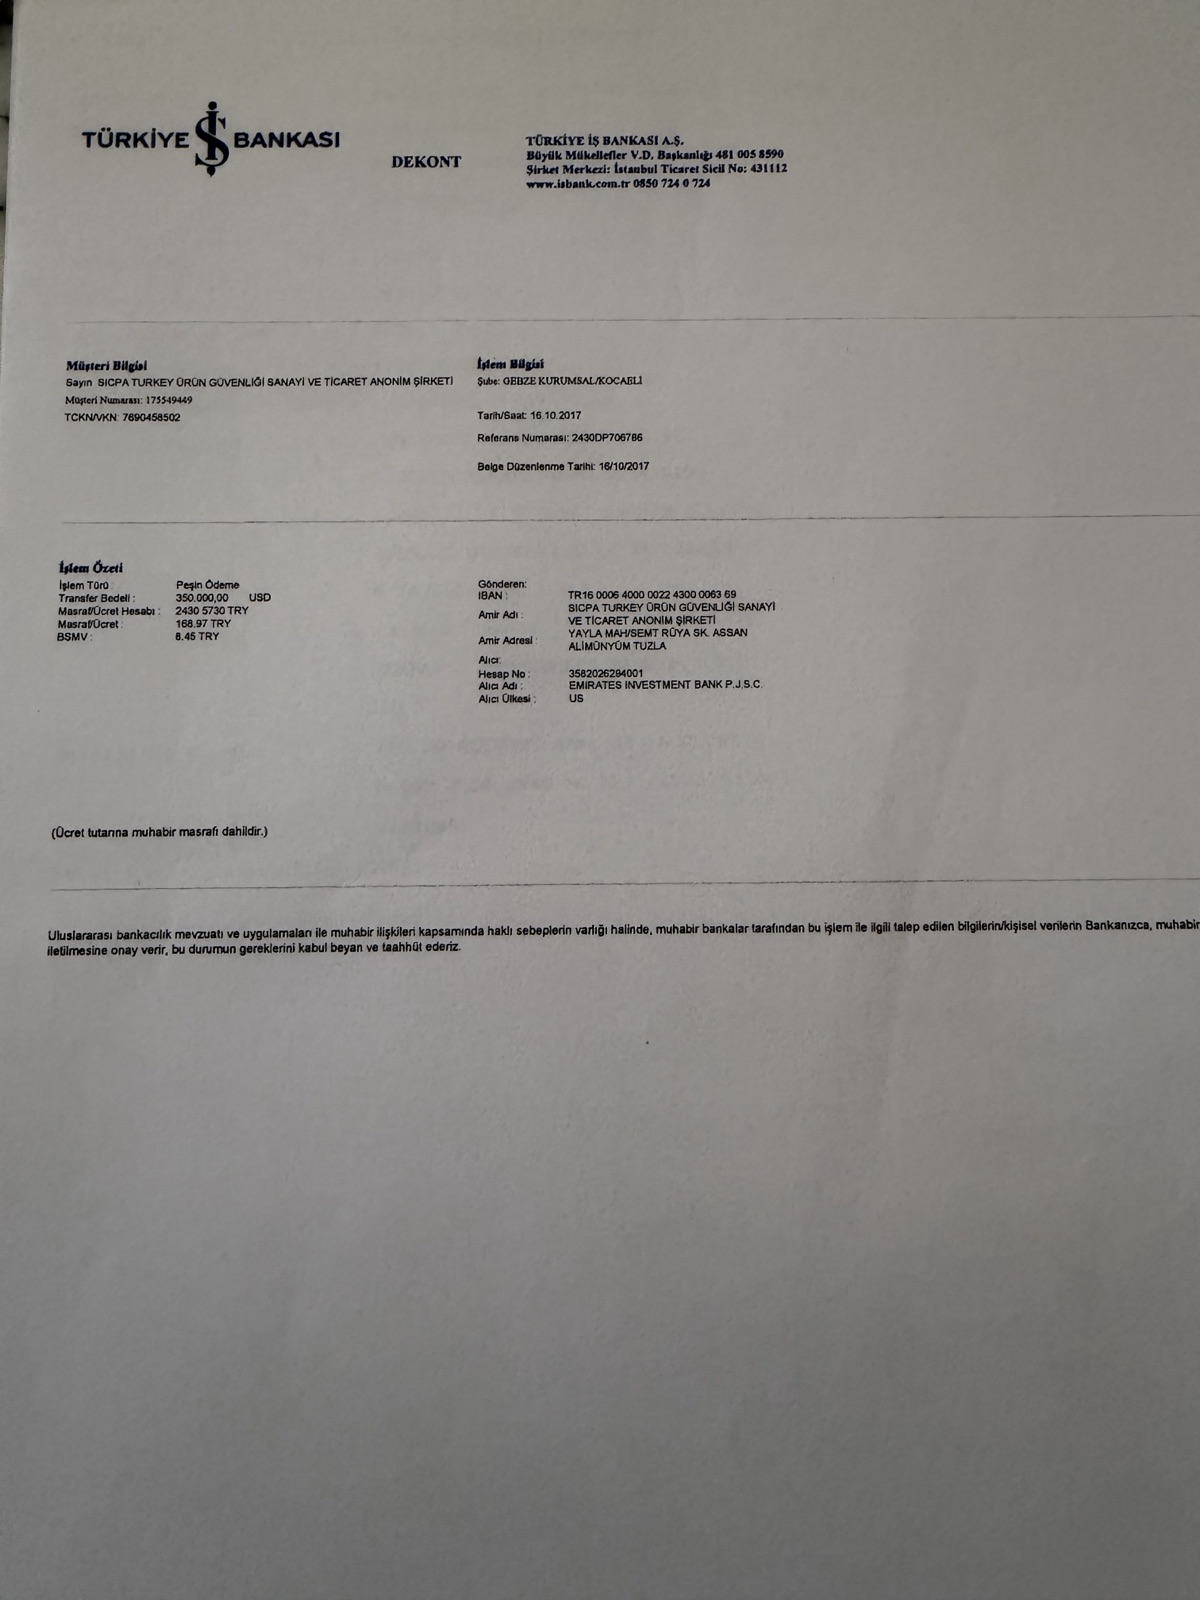
Drei Tage später, am Montag, dem 16. Oktober, fließt das Geld. Die SICPA Turkey Ürün Güvenliği Sanayi ve Ticaret A.Ş. erteilt der Firmenkundenfiliale Gebze der İş Bankası einen handschriftlich datierten Auftrag. Von der Ausgangsnummer ist nur das Präfix „OUT-SAN-“ eingetragen. Vom Dollarkonto sollen 350.000 Dollar „im Voraus“ an die Emirates Investment Bank gehen. Noch am selben Tag stellt die Bank den Beleg aus: 168,97 Lira Gebühren, 8,45 Lira Steuer auf Bank- und Versicherungsgeschäfte (BSMV). Ebenfalls am selben Tag erreicht die SWIFT-Nachricht MT103 die Standard Chartered Bank in New York. In Feld 70 ist der Endbegünstigte angegeben: „FFC TO ACCOUNT NAME HZ, ACCOUNT NUMBER 3194, IBAN AE97 0480 0100 2000 3194 001“. Die Gebührenregelung lautet „OUR“. Der Absender trägt die Kosten, die vollen 350.000 Dollar gehen nach Dubai.
 Dokument in voller Größe öffnen
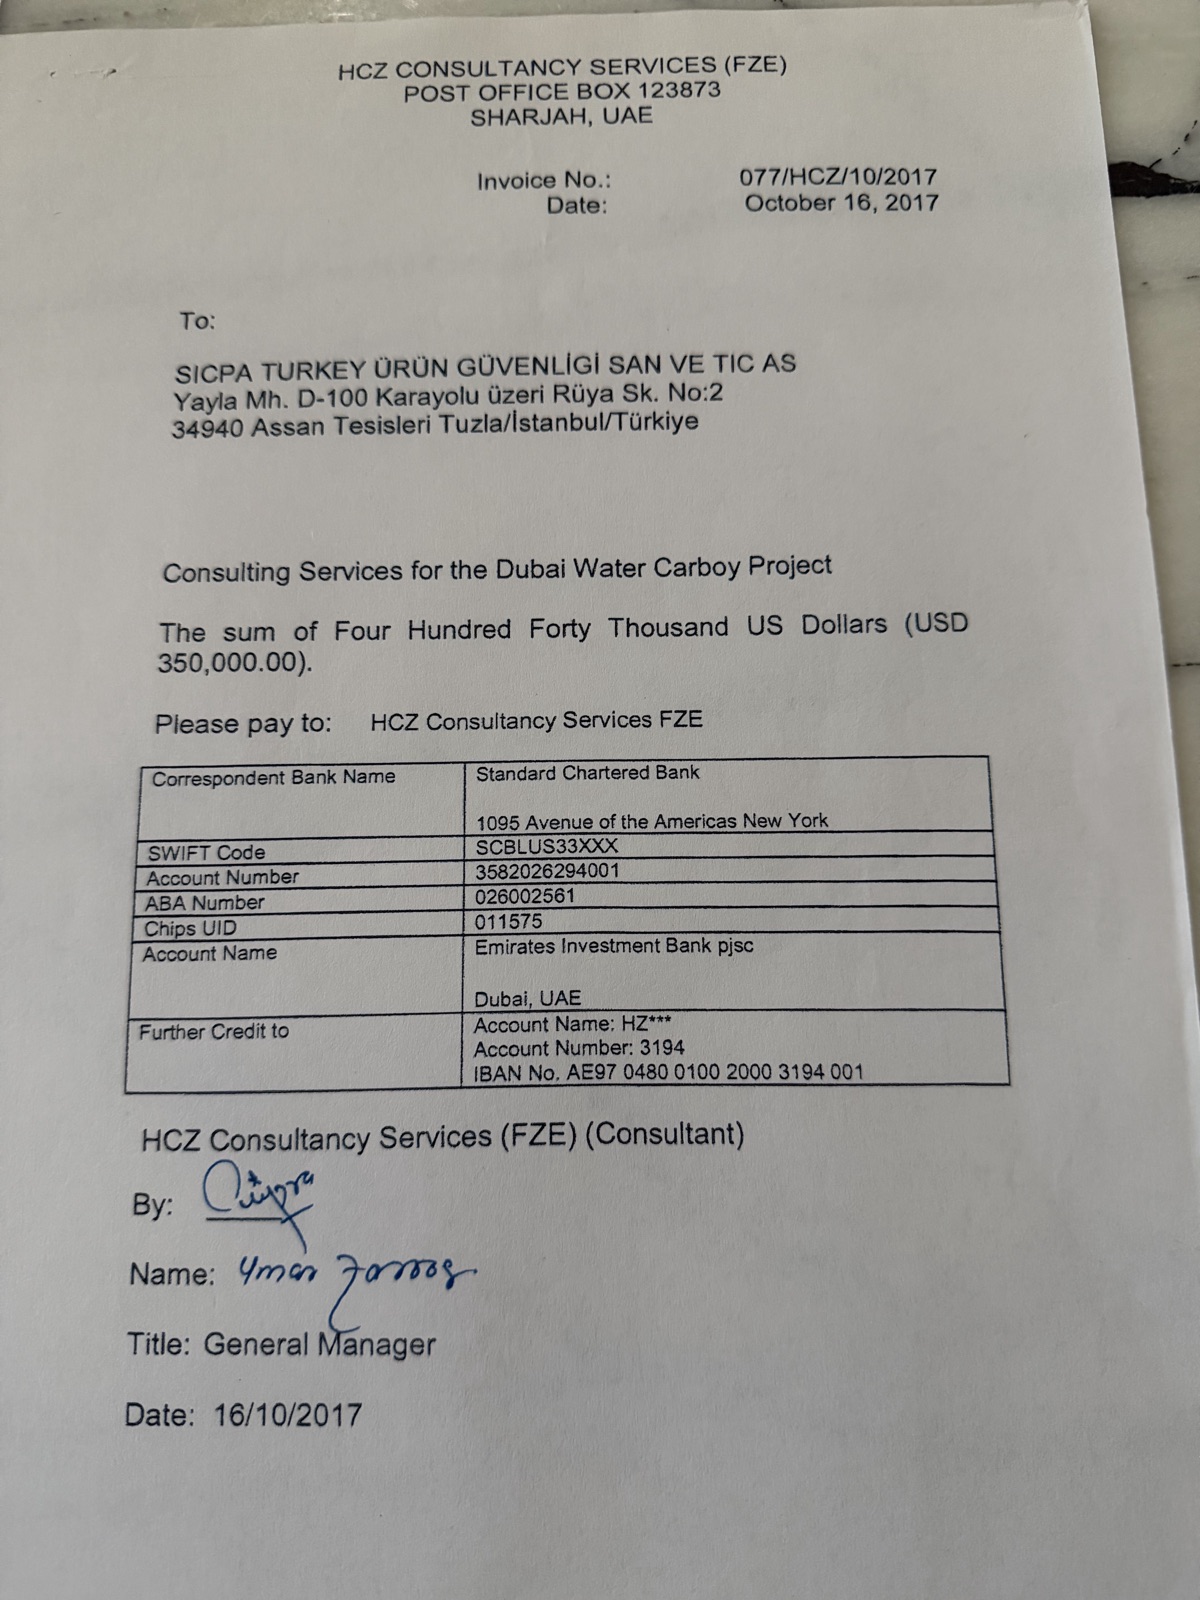
Auch die Rechnung mit der Nummer 077/HCZ/10/2017 trägt das Datum dieses Tages. Nach der E-Mail des Finanzdirektors selbst ging sie aber erst am 24. November in der Türkei ein. Die Bankverbindung auf dem Zahlungsauftrag stammte also aus einer anderen Quelle als der Rechnung. Diese wurde nachträglich auf das Zahlungsdatum ausgestellt.
Zweiundvierzig Tage später, am 24. November, bemüht sich der Finanzdirektor um Amons Unterschrift. Die Begründung in seinen eigenen Worten: „für die Prüfung“. Ein Finanzdirektor schreibt einen solchen Satz aus einem einzigen Grund. In der Akte fehlt eine Unterschrift, nach der der Prüfer fragen wird.
| Datum | Dokument | Inhalt |
|---|---|---|
| 13.10.2017, 16:24 | E-Mail, Finanzdirektor von SICPA Türkiye → Gibert (Lausanne) | Der Finanzdirektor bittet darum, dem Geschäftsführer eine Kopie des Überweisungsbelegs zu geben. |
| 16.10.2017 | Zahlungsauftrag, SICPA Türkiye → İş Bankası Gebze | 350.000 USD im Voraus. „Further credit to: HZ***, Konto 3194“ |
| 16.10.2017 | Beleg der İş Bankası, Ref. 2430DP706786 | Empfänger: Emirates Investment Bank P.J.S.C. Als Empfängerland ist auf dem Beleg „US“ angegeben. |
| 16.10.2017 | SWIFT MT103 | Über Standard Chartered New York, FFC „HZ“, IBAN AE97…, Gebührenregelung OUR |
| 16.10.2017 | Rechnung 077/HCZ/10/2017, HCZ Consultancy Services FZE, Schardscha | Beratung zum „Dubai Water Carboy Project“. In Worten 440.000 Dollar, in Ziffern 350.000 Dollar. |
| 24.11.2017, 09:26 | E-Mail, Finanzdirektor → Gibert, in Kopie Gard und Cousteau | Der Finanzdirektor schreibt, Amon und der Geschäftsführer hätten die Zahlung in Lausanne genehmigt, die Rechnung sei gerade erst eingegangen. Für die Prüfung bittet er um Amons Unterschrift. |
 Dokument in voller Größe öffnen
Im Briefkopf der Rechnung steht HCZ Consultancy Services (FZE), Postfach 123873, Schardscha. Adressat ist SICPA Turkey in Tuzla. Eine Zeile beschreibt die Leistung: „Consulting Services for the Dubai Water Carboy Project“. Keine Vertragsnummer, kein Leistungszeitraum, kein abgelieferter Bericht, keine Stundenzahl, kein Name. Kein Wort darüber, worin die Beratung bestand.
Dann folgt der Betrag, und das Dokument widerspricht sich selbst: „The sum of Four Hundred Forty Thousand US Dollars (USD 350,000.00)“. In Worten vierhundertvierzigtausend, in Ziffern dreihundertfünfzigtausend. Keine Buchhaltung der Welt würde diese Rechnung akzeptieren, ohne eine Berichtigung zu verlangen. SICPA Türkiye akzeptierte sie. Mehr noch: Das Unternehmen zahlte den in Ziffern angegebenen Betrag, als ihm die Rechnung noch gar nicht vorlag. Was die Differenz von 90.000 Dollar erklärt und ob die Rechnung ursprünglich auf einen anderen Betrag lautete und später geändert wurde, bleibt offen.
 Dokument in voller Größe öffnen
Auch die Rechnungsnummer ist aufschlussreich: 077. Bei fortlaufender Nummerierung wäre dieses im Oktober 2017 ausgestellte Dokument die siebenundsiebzigste Rechnung von HCZ. Für eine „FZE“, eine Gesellschaft mit einem einzigen Gesellschafter in der Freihandelszone von Schardscha, wäre das ein beachtliches Geschäftsvolumen. Für wen, für welche Leistungen?
Darunter stehen handschriftlich der Name und die Unterschrift des Geschäftsführers. Sein Name findet sich noch in einem anderen Dokument in SICPA-Unterlagen aus Lausanne. Darauf kommen wir zurück.
Die Bankverbindung ist hingegen bis ins Einzelne aufgeführt. Als Korrespondenzbank ist Standard Chartered New York mit ABA- und CHIPS-Nummern angegeben, als Kontoinhaberin die Emirates Investment Bank pjsc, Dubai, und als Endbegünstigter „Account Name: HZ***“, Konto 3194. Der Rechnungsaussteller hat den Kontonamen mit Sternchen maskiert. In der SWIFT-Nachricht steht er ohne Sternchen: „HZ“.
Die Emirates Investment Bank ist ein kleines Institut mit Sitz in Dubai, das Privatbankdienstleistungen für vermögende Kunden anbietet. Dass die 350.000 Dollar auf das Konto eines Private-Banking-Kunden statt auf ein Geschäftskonto einer Beratungsgesellschaft überwiesen wurden, wirft neben der Frage, wo das Geld lag, auch die Frage auf, für wen es dort lag.
Der Name HCZ Consultancy Services FZE taucht in einem weiteren SICPA-Dokument auf, das The Ledgers bereits untersucht hat. Es handelt sich um ein „Deed of Assignment“, einen Übertragungsvertrag vom 8. Juli 2016 mit Wirkung zum 28. Juni 2016. Vertragsparteien sind SICPA SA, Cüneyd Zapsu Danışmanlık A.Ş. und HCZ Consultancy Services FZE. Der Stempel von HCZ auf dem Dokument nennt das Postfach 123873 in Schardscha. Es ist dasselbe wie auf der Rechnung.
Dieser Vertrag übertrug sämtliche vier Beratungsverträge, die Zapsus Unternehmen seit 2012 mit SICPA zur Rückverfolgbarkeit von Tabak, Alkohol und Agrarerzeugnissen in der Türkei geschlossen hatte, „aus strategischen Gründen“ auf HCZ. Für SICPA unterschrieben Philippe Amon und der Chefjustiziar des Konzerns, für die Zapsu-Seite H. Cüneyd Zapsu. Die drei Buchstaben in HCZ entsprechen den Initialen von Hasan Cüneyd Zapsu. Nimmt man den Kontonamen „HZ“ in der SWIFT-Nachricht und das identische Postfach hinzu, ergibt sich folgendes Bild: Die 350.000 Dollar, die SICPA Türkiye im Herbst 2017 überwies, gingen an eben jene Gesellschaft in Schardscha, auf die Zapsus Vertragsbeziehung mit SICPA übertragen worden war.
Einen Widerspruch können die Unterlagen allein nicht auflösen. Zapsus Beratungsvertrag bestand mit der Muttergesellschaft SICPA SA in Lausanne und nicht mit SICPA Türkiye. Dasselbe geht aus einer WhatsApp-Korrespondenz von 2019 hervor, die wir bereits veröffentlicht haben. Laut einer Nachricht von SICPA Türkiye an Amon trägt der Vertrag keine Unterschrift des Geschäftsführers in der Türkei. In der Nachricht heißt es, Amon und Eric hätten den Vertrag unterzeichnet und Zapsu sei Berater von SICPA SA geblieben.
Der Vertrag in Lausanne, die Unterschrift in Lausanne, die Genehmigung in Lausanne. Das Geld hingegen aus Tuzla. Und die in Rechnung gestellte Leistung betrifft weder Lausanne noch Tuzla, sondern ein Wasserprojekt in Dubai.
In denselben Monaten lief noch ein zweiter Zahlungsweg. Aus bereits von The Ledgers veröffentlichten Zahlungsaufstellungen geht hervor, dass SICPA Türkiye Zapsus türkischem Unternehmen ab August 2017 jedes Quartal 120.000 Dollar zuzüglich 18 Prozent Mehrwertsteuer als „Beratungshonorar“ zahlte. Dasselbe Unternehmen bezahlte also denselben Berater auf zwei Wegen. Die eine Zahlung ging in die Türkei, mit Rechnung und Mehrwertsteuer, für das Finanzamt sichtbar. Die andere ging nach Schardscha, ohne Mehrwertsteuer, unter dem Stichwort „Wasserkanister“. Die Unterschrift des Chefs wurde nachträglich eingeholt.
Das „Projekt für Wasserkanister in Dubai“ ist keine Erfindung. Laut der Website von SICPA schloss das Unternehmen am 22. August 2016 mit der Stadtverwaltung von Dubai einen Vertrag zur Rückverfolgbarkeit im Bereich der Lebensmittelsicherheit. Das System sollte zunächst bei „Wasserkanistern und Halal-Produkten“ eingesetzt werden. Die Unterzeichnung fand am Sitz der Stadtverwaltung statt. Für SICPA unterschrieb Philippe Amon persönlich (SICPA). Gulf News beschrieb das Projekt als „gemeinsame Initiative“ der städtischen Abteilung für Lebensmittelsicherheit und des „Schweizer Unternehmens SICPA“. Jeder Kanister sollte ein intelligentes Etikett erhalten und höchstens 33-mal wiederbefüllt werden (Gulf News). SICPA-Manager Hany Hashem sagte Anfang 2017, das System werde „in wenigen Wochen“ in Betrieb gehen und bis Juli alle Wasserabfüllbetriebe erfassen (Salaam Gateway/Zawya).
Im Oktober 2017, als die Rechnung ausgestellt wurde, war das System für die Wasserkanister in Dubai also längst in Betrieb. Das Projekt gehörte SICPA, Kunde war die Stadtverwaltung von Dubai, der Vertrag trug Amons Unterschrift. Die türkische SICPA-Gesellschaft hatte bei diesem Projekt keine Rolle. Warum bezahlt ein Unternehmen, das in der Türkei das Banderolengeschäft und Museumskassen betreibt, die „Beratung“ für ein kommunales Projekt am Golf?
Die Daten lassen noch etwas erkennen. Zapsus SICPA-Verträge wurden am 28. Juni 2016 „aus strategischen Gründen“ auf HCZ in Schardscha übertragen. Acht Wochen später unterzeichnete SICPA den Vertrag mit der Stadtverwaltung von Dubai. Es mag Zufall sein, dass Zapsu ausgerechnet in dem Sommer, in dem SICPA in Dubai ins Geschäft einstieg, eine Beratungsgesellschaft am Golf, in den Vereinigten Arabischen Emiraten, brauchte. Dass sich die Rechnung dieser Gesellschaft ein Jahr später auf das Dubai-Projekt bezog und der Betrag aus der Türkei gezahlt wurde, ist mit diesem Zufall allein aber nicht erklärt.
Wenn HCZ das Dubai-Projekt tatsächlich beraten hat, hätte die Rechnung an Lausanne oder an die SICPA-Niederlassung in Dubai gehen müssen. Hat HCZ keine Beratung geleistet, dann dokumentiert die Rechnung keine tatsächliche Leistung, sondern dient dazu, eine Zahlung zu begründen. Keine der beiden Möglichkeiten erklärt, weshalb die Ausgabe in den Büchern von SICPA Türkiye steht.
Ein Mann kennt diese Überweisung aus dem Inneren des Konzerns: Eric Corbier. Der französische Manager kam im April 2015 als Vizepräsident für Geschäftsentwicklung zu SICPA SA. Im Februar 2017 übernahm er als Chief Commercial Officer die kaufmännische Leitung des Konzerns (Atlantic Council). Der Eric, der laut der WhatsApp-Nachricht von 2019 den Vertrag gemeinsam mit Amon unterzeichnete, ist Corbier.
Ein türkischer Botschafter, der gegenüber The Ledgers anonym bleiben wollte, sagt, er habe Corbier persönlich nach dieser Zahlung gefragt. Dessen Antwort gibt er in einem Satz wieder: „Philippe brauchte in Dubai ein bisschen Taschengeld.“
Trifft diese Aussage zu, dann waren die 350.000 Dollar kein Beratungshonorar. Dann wurde Geld aus dem türkischen Unternehmen entnommen, um einen persönlichen Bedarf des Konzerneigentümers zu decken. Damit ließen sich alle Auffälligkeiten in den Unterlagen zusammen erklären: erst die Zahlung, dann die Rechnung, unterschiedliche Beträge in Worten und Ziffern, eine Leistungsbeschreibung ohne Inhalt und eine Unterschrift, um die erst im Nachhinein für die Prüfung gebeten wurde.
Das ist die Aussage eines Zeugen, kein Beleg aus den Akten. Wir haben Corbier gefragt, ob er diesen Satz gesagt hat und, wenn ja, was er damit meinte. Sobald seine Antwort vorliegt, werden wir sie ebenso prominent veröffentlichen. Durch Unterlagen belegt ist Folgendes: Amon genehmigte die Zahlung in Lausanne mündlich, um seine Unterschrift wurde nachträglich gebeten. Unter dem Namen des Dubai-Projekts, dessen Vertrag er 2016 persönlich unterzeichnet hatte, ging das Geld an die Gesellschaft in Schardscha, die durch den ebenfalls 2016 von ihm persönlich unterzeichneten Übertragungsvertrag begründet wurde. Auf allen drei Dokumenten dieselbe Unterschrift: Philippe Amon.
Weil das Geld die Türkei verließ, geht es hier über einen ungewöhnlichen Vorgang innerhalb eines Unternehmens hinaus. Es geht um den Steueranspruch der Republik Türkei. SICPA Türkiye ist eine in der Türkei steuerpflichtige Aktiengesellschaft. Fast ihre gesamten Einnahmen stammen von türkischen öffentlichen Stellen, aus dem Banderolengeschäft und von Museumskassen. Jeder Aufwand, der in ihren Büchern erfasst wird, mindert die in der Türkei zu zahlende Körperschaftsteuer.
Das „Beratungshonorar“, das für ein kommunales Projekt in Dubai an eine Gesellschaft in Schardscha gezahlt wurde, ist eine Ausgabe, für die sich kein Bezug zum Geschäft in der Türkei herstellen lässt. Das türkische Körperschaftsteuergesetz regelt dies ausdrücklich. Aufwendungen ohne Zusammenhang mit der Erzielung betrieblicher Einkünfte dürfen nicht als Betriebsausgaben abgezogen werden. Zahlungen an nahestehende Personen zu nicht fremdüblichen Konditionen gelten als „verdeckte Gewinnausschüttung“ und werden wie Dividenden besteuert. Wird eine aus dem Ausland bezogene Beratungsleistung in der Türkei genutzt, muss das empfangende Unternehmen als Steuerschuldner 18 Prozent Mehrwertsteuer anmelden. Wird die Leistung nicht in der Türkei genutzt, zeigt sich wiederum, dass die Ausgabe nicht dem türkischen Unternehmen zuzurechnen ist. Beides zugleich geht nicht: Entweder fehlen Mehrwertsteuer und Quellensteuer, oder die Ausgabe wurde zu Unrecht angesetzt.
Die Fragen sind konkret. Hat SICPA Türkiye die 350.000 Dollar in der Körperschaftsteuererklärung für 2017 als Betriebsausgabe angesetzt? Hat sie als Steuerschuldnerin Mehrwertsteuer angemeldet? Hat sie für das an eine beschränkt steuerpflichtige Gesellschaft gezahlte Honorar für selbstständige Leistungen Quellensteuer einbehalten? Wenn nicht, liegt eine Ansässigkeitsbescheinigung vor, mit der sie sich auf das Doppelbesteuerungsabkommen zwischen der Türkei und den Vereinigten Arabischen Emiraten beruft? Welcher Betrag wurde angesichts der Differenz zwischen den 440.000 und den 350.000 Dollar auf der Rechnung verbucht? Die Antworten stehen in den Erklärungen, die der türkischen Finanzverwaltung vorliegen. Wir haben nachgefragt und warten auf Antwort.
Dies ist nicht unser einziges Dokument, das darauf hinweist, dass SICPA die Besteuerung aus der Türkei ins Ausland verlagerte. In einer früher von The Ledgers untersuchten Korrespondenz schrieb ein weiterer Vermittler, der SICPA in der Türkei beriet, die im US-Bundesstaat Georgia ansässige Avialift LLC: Man habe erwogen, die Rechnungen über die türkische Gesellschaft auszustellen. Nach dem Einwand „18 Prozent Mehrwertsteuer sind zu hoch“ habe man sich darauf geeinigt, über die US-Gesellschaft mit 7 Prozent abzurechnen. „Das hat Ihnen 11 Prozent eingespart.“ Das Muster ist dasselbe: die Dienstleistung in der Türkei, die Rechnung im Ausland, die Steuer nirgends. Im Fall HCZ besteht der Unterschied darin, dass das Geld mit der eigenen Unterschrift des Konzerneigentümers aus der Kasse des türkischen Unternehmens floss.
Für Zapsu wiegt die Frage ebenso schwer. Weshalb erhielt ein Berater, dessen Beratungsvertrag mit SICPA SA bestand und der über sein türkisches Unternehmen zusätzlich Rechnungen mit Mehrwertsteuer ausstellte, über seine Gesellschaft in Schardscha unter dem Namen eines Dubai-Projekts Geld aus der Türkei? Lag der Rechnung von HCZ eine tatsächliche Leistung zugrunde, oder stellte Zapsus Gesellschaft eine Rechnung aus, damit jemand anderes Geld aus der Türkei schaffen konnte? Im zweiten Fall hätte ein Unternehmer seine eigene Gesellschaft dafür hergegeben, dass ein anderer Steuern hinterziehen konnte. Das türkische Strafgesetzbuch und das Steuerverfahrensgesetz haben dafür einen Namen. Wir haben Zapsu diese Fragen übermittelt.
Der Satz vom „Taschengeld in Dubai“ hat deshalb Gewicht, weil Amons Beziehungen zu Dubai über eine Vertragsunterzeichnung hinausreichen. Unternehmensregister und Register wirtschaftlich Berechtigter, in die The Ledgers Einsicht hatte, zeigen, dass Philippe Amon über mehrere Gesellschaften wirtschaftliche und geschäftliche Verbindungen in die Vereinigten Arabischen Emirate unterhält. Die Beteiligungskette verläuft so: Amon gehören 100 Prozent der Argaman Holding. Diese hält 70 Prozent der SICPA Holding. Unter der SICPA Holding gibt es in den VAE registrierte Tochtergesellschaften. Die Register nennen Amon ausdrücklich, weisen die Beteiligungskette aus und geben seinen wirtschaftlichen Anteil an.
Das bedeutet: Obwohl SICPA eigene Gesellschaften in Dubai hatte, wurde das „Beratungshonorar“ für das Dubai-Projekt von der Gesellschaft in der Türkei und nicht von diesen Unternehmen bezahlt. Der Eigentümer des Konzerns konnte entscheiden, aus welcher Tasche das Geld kommen sollte. Er entschied sich für die Türkei. Das Geld des türkischen Unternehmens stammte aus Banderolen- und Kasseneinnahmen, die es von türkischen öffentlichen Stellen bezog.
Eine direkte gesellschaftsrechtliche Beteiligung, die Amons Firmennetz am Golf und HCZ in Schardscha verbindet, geht aus unseren Unterlagen nicht hervor. Wir behaupten eine solche Verbindung auch nicht. Was wir geltend machen, zeigen die Dokumente: Ein und dieselbe Person genehmigte die Zahlung, unterschrieb den Vertrag für das Dubai-Projekt und den Übertragungsvertrag, der die Empfängergesellschaft begründete, und besaß zugleich in Dubai auf ihren eigenen Namen eingetragene Unternehmen. An jedem Glied dieser Kette steht derselbe Mann, um dessen Unterschrift der Finanzdirektor „für die Prüfung“ bat.
Dossier-Aktualisierungen
Bericht veröffentlicht
Leserkommentare
Verifizierte Mitglieder können kommentieren. Kommentare werden redaktionell freigegeben. Diskutieren Sie die Belege und vermeiden Sie persönliche Daten.
Noch keine veröffentlichten Kommentare.
Anmelden / Konto erstellen →Bleiben Sie an der Recherche dran.
Folgen Sie The Ledgers für neue Recherchen, Entwicklungen in unseren Dossiers und Videos.
Wählen Sie The Ledgers in den Google-Quelleneinstellungen. Die Verfügbarkeit bestimmt Google.