Bande-annonce de l’enquête
Ouvrir la vidéoBande-annonce de l’enquête de The Ledgers. La vidéo est en anglais.
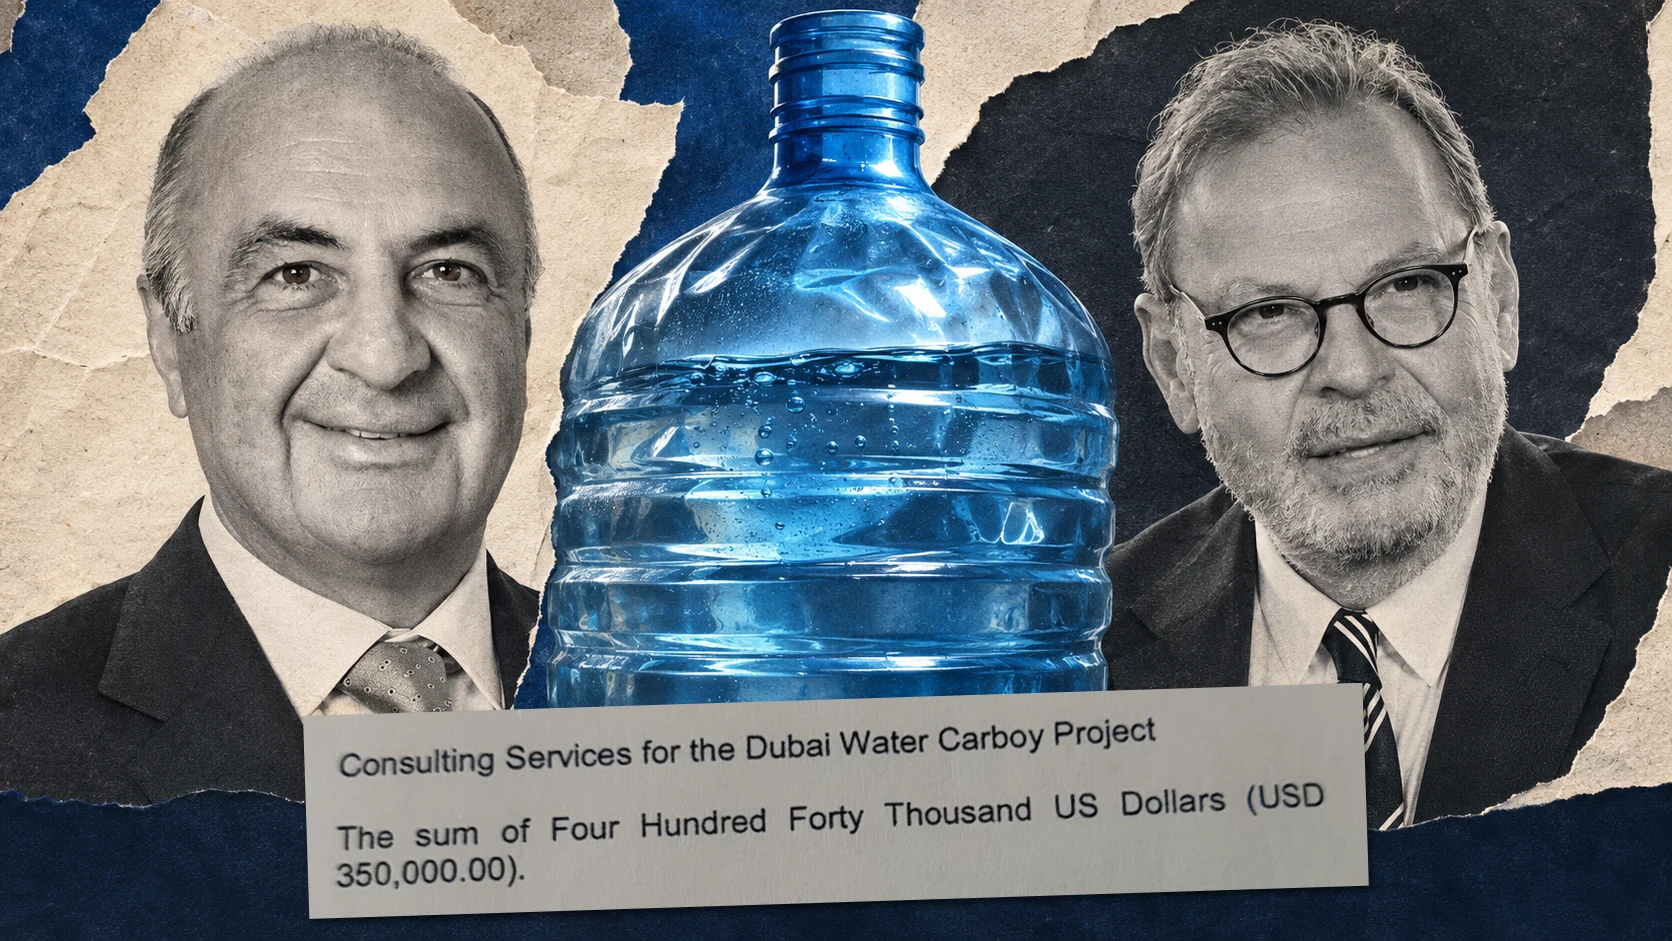
Le courriel compte trois phrases. Le directeur financier écrit que le directeur général et Amon ont approuvé ensemble le paiement lors du dernier déplacement du directeur général à Lausanne, et que lui-même vient seulement de recevoir la facture. Rappelant que le directeur général a déjà donné son accord, il demande à Gibert d’obtenir celui d’Amon sur la première page du PDF joint, pour les besoins de l’audit.
Ces trois phrases racontent comment, dans une entreprise, l’ordre des opérations s’est inversé. La facture aurait dû arriver, une personne habilitée la valider, puis les fonds être versés. Ici, l’argent est parti, la facture est arrivée cinq semaines plus tard et c’est après coup qu’on a cherché à obtenir la signature « pour les besoins de l’audit ». Et la personne dont on sollicitait l’accord n’était pas un cadre quelconque : c’était Philippe Amon, propriétaire du groupe SICPA et président de sa direction générale.
La somme s’élève à 350 000 dollars. Elle est partie du compte de l’entreprise turque établie à Tuzla auprès d’İş Bankası et a transité par New York avant d’arriver à Dubaï. L’émetteur de la facture est un cabinet de conseil enregistré dans la zone franche de Charjah, HCZ Consultancy Services FZE. La prestation facturée tient en une ligne : « Services de conseil pour le projet de bonbonnes d’eau de Dubaï ».
Pourquoi une entreprise qui imprime des timbres fiscaux en Turquie a-t-elle payé 350 000 dollars à une société de Charjah pour un projet d’eau à Dubaï ? La réponse ne figure pas dans les documents de SICPA. Il faut la chercher dans la phrase que rapporte une source diplomatique après avoir posé la question à Eric Corbier, alors haut dirigeant de SICPA : « Philippe avait besoin d’un peu d’argent de poche à Dubaï. »
Les cinq pièces examinées par The Ledgers — la chaîne de courriels, le bordereau d’İş Bankası, le message SWIFT, l’ordre de paiement et la facture de HCZ — permettent de suivre le virement étape par étape. Elles sont parvenues à notre rédaction dans le cadre du dossier SICPA transmis au parquet. Nous en avons vérifié l’authenticité par recoupement : le numéro de référence (2430DP706786), le montant, l’IBAN et la date concordent à l’identique dans les pièces.
L’histoire commence le vendredi 13 octobre 2017 dans l’après-midi. À 16 h 24, le directeur financier adresse à Lausanne un courriel intitulé « Bank Transfer ». En une phrase, il demande à Gibert de remettre une copie du document de virement au directeur général. Celui-ci se trouve alors à Lausanne, auprès d’Amon. Le document part d’Istanbul pour la Suisse, à destination du bureau du patron.
 Ouvrir le document en taille réelle
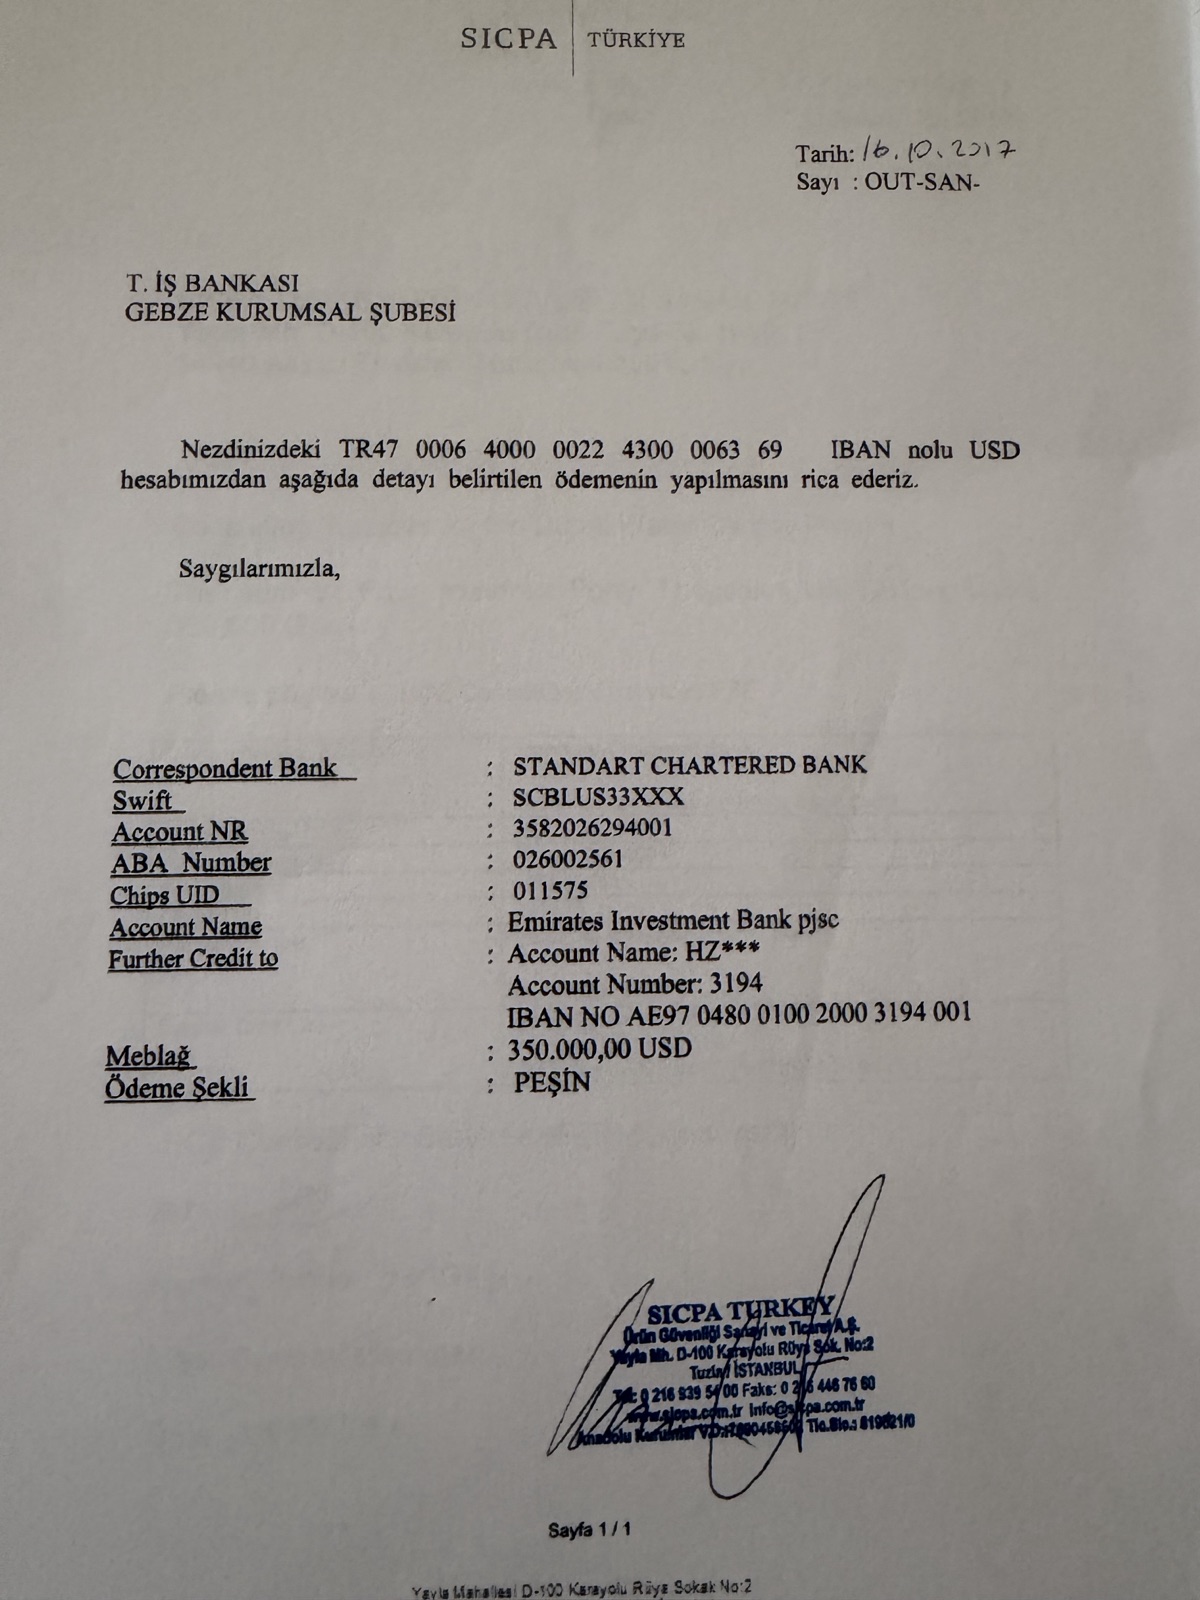
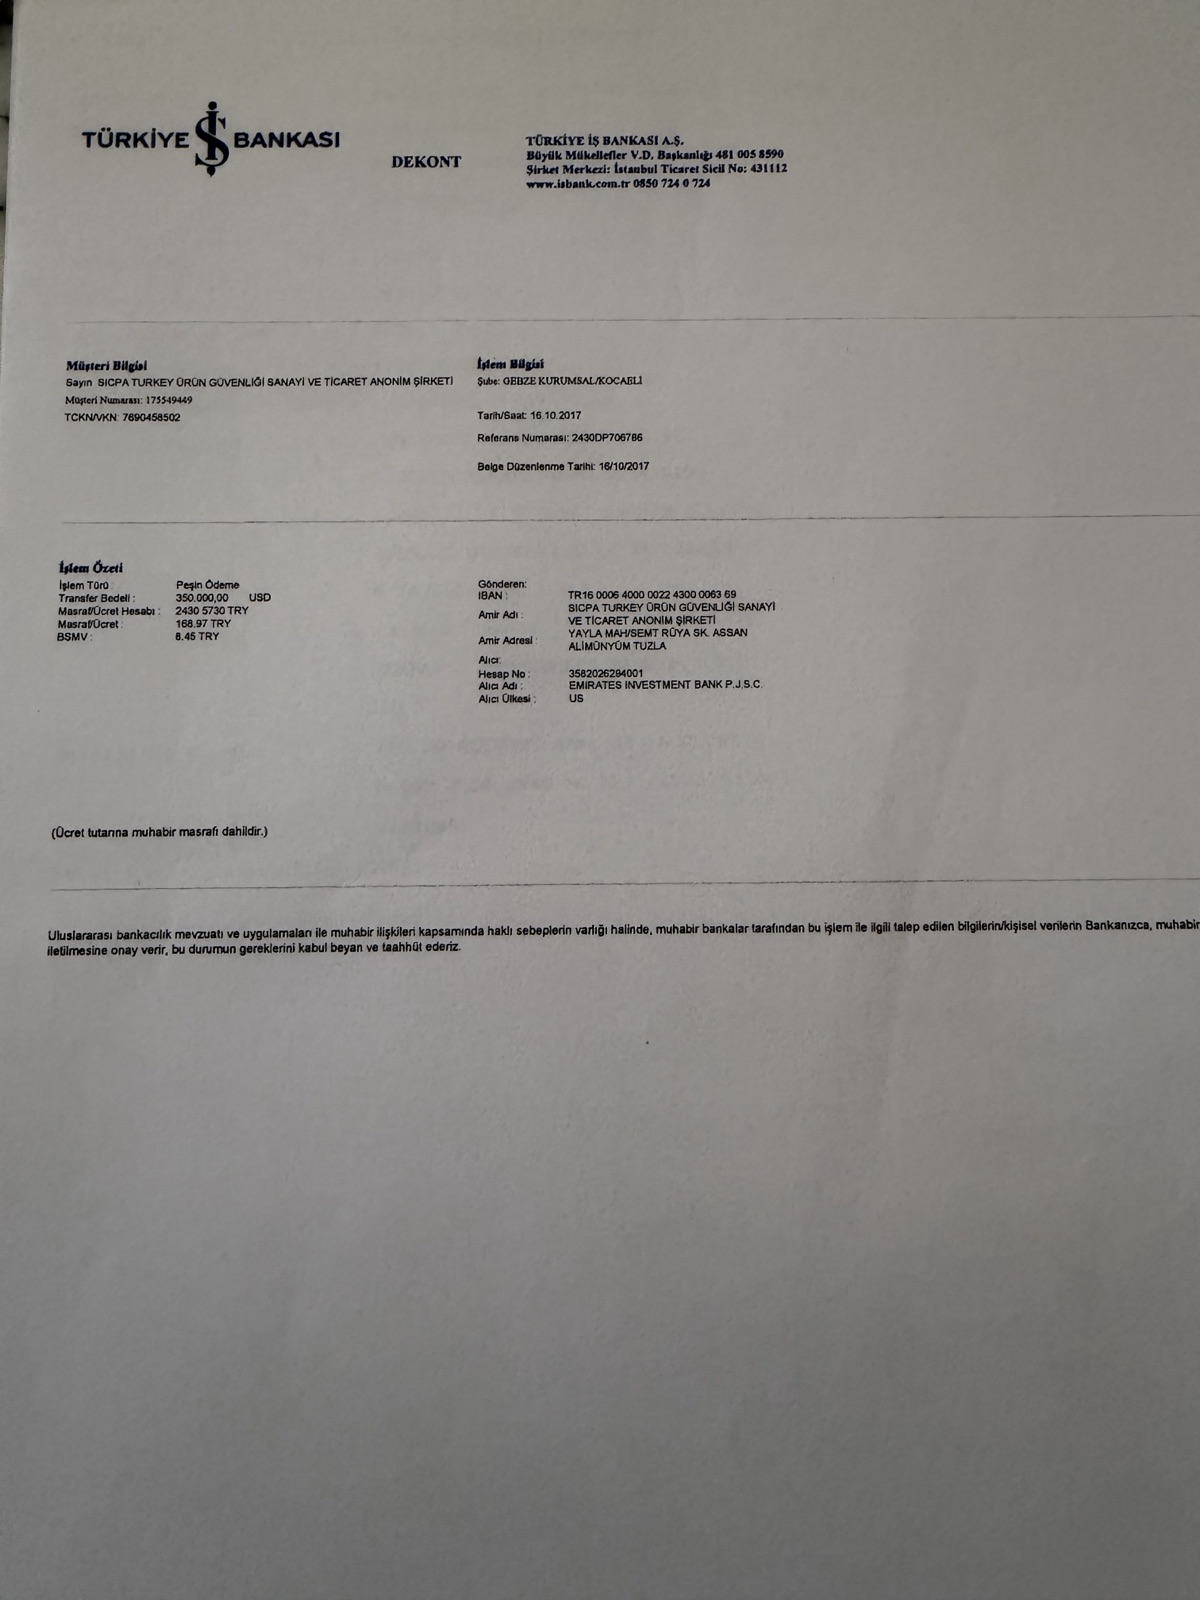
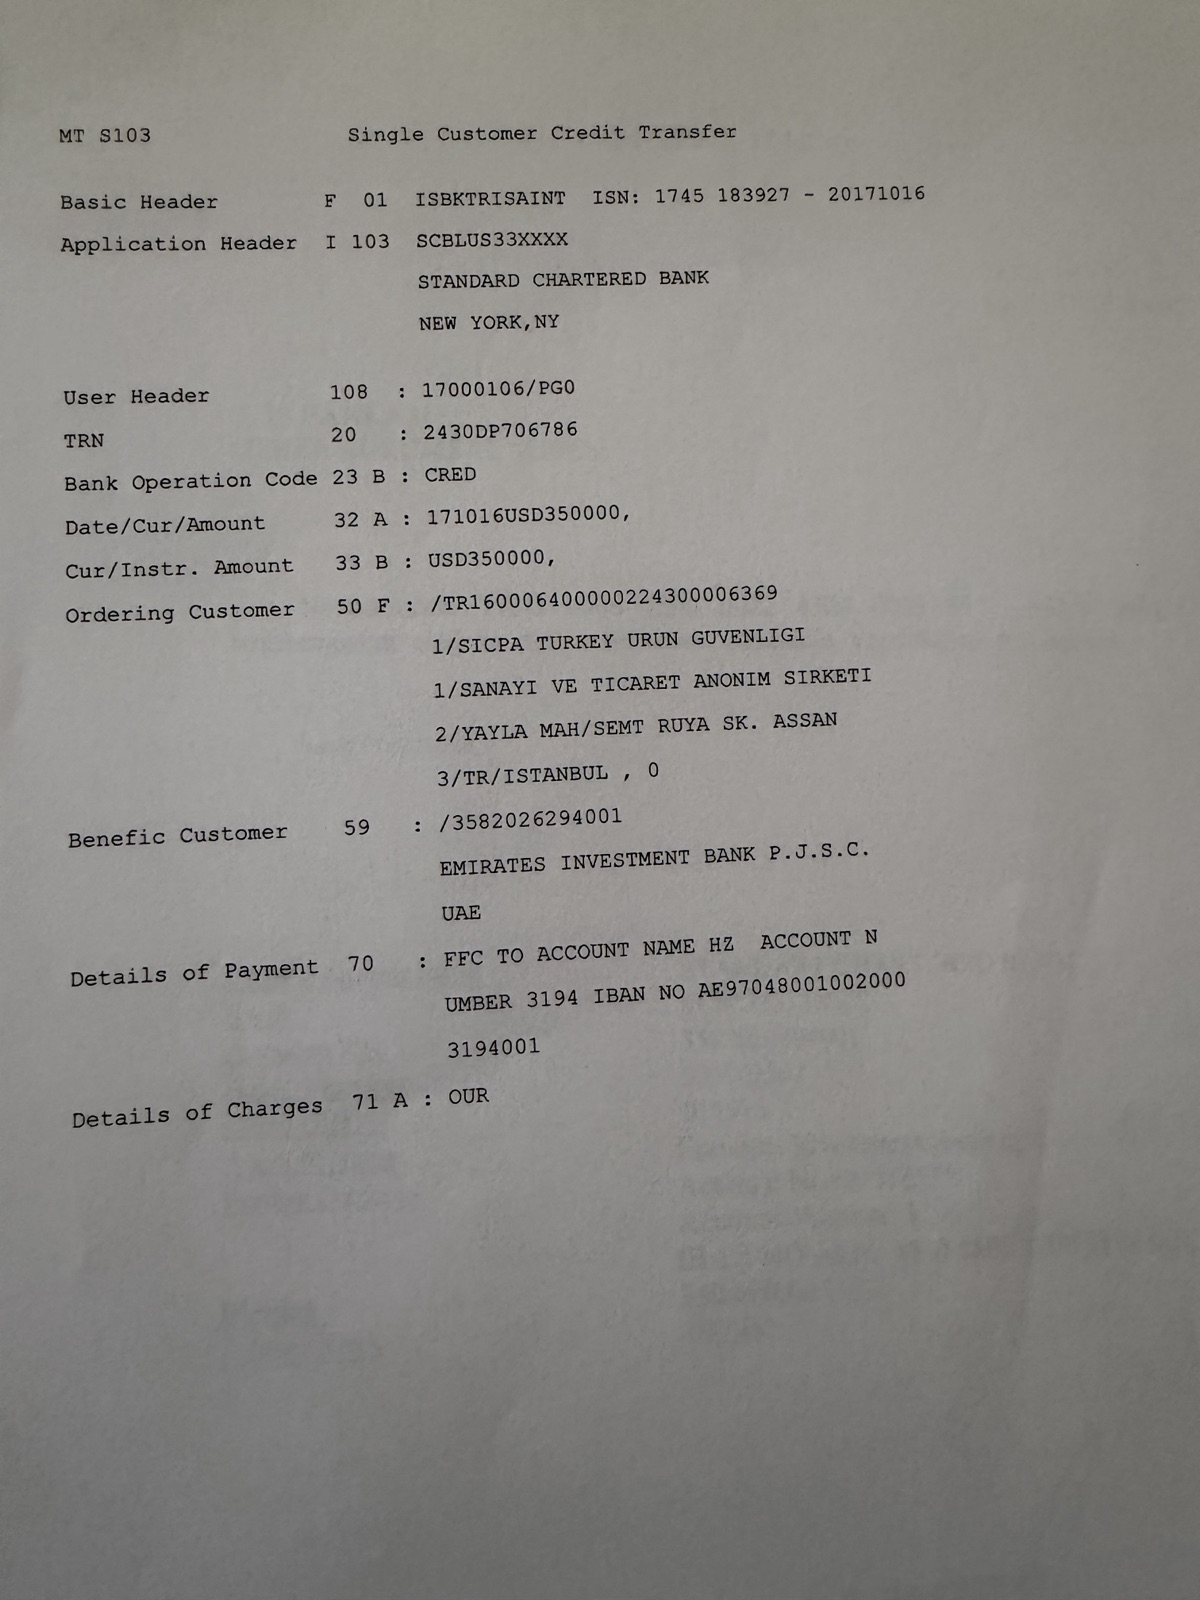
Trois jours plus tard, le lundi 16 octobre, les fonds sont versés. SICPA Turkey Ürün Güvenliği Sanayi ve Ticaret A.Ş. remet à l’agence entreprises d’İş Bankası à Gebze un ordre daté à la main, dont le numéro est laissé en blanc après « OUT-SAN- ». Elle demande le versement de 350 000 dollars, « d’avance », depuis son compte en USD à Emirates Investment Bank. Le bordereau est établi le jour même. Les frais s’élèvent à 168,97 livres turques et la taxe sur les opérations bancaires et d’assurance (BSMV) à 8,45 livres. Le même jour, le message SWIFT MT103 parvient à Standard Chartered Bank à New York. Son champ 70 indique le bénéficiaire final : « FFC TO ACCOUNT NAME HZ, ACCOUNT NUMBER 3194, IBAN AE97 0480 0100 2000 3194 001 ». Les frais portent la mention « OUR » : la commission est à la charge de l’émetteur et les 350 000 dollars arrivent intégralement à Dubaï.
 Ouvrir le document en taille réelle
Une facture porte également cette date : 077/HCZ/10/2017. Or, d’après le propre courriel du directeur financier, elle n’est parvenue en Turquie que le 24 novembre. Les coordonnées bancaires inscrites sur l’ordre de paiement ont donc été communiquées par un autre canal. La facture a été établie après coup, à la date du paiement.
Quarante-deux jours plus tard, le 24 novembre, le directeur financier cherche à obtenir la signature d’Amon. Il en donne lui-même le motif : « pour les besoins de l’audit ». Il n’y a qu’une raison pour qu’un directeur financier écrive cette phrase : il manque au dossier une signature que l’auditeur demandera à voir.
| Date | Pièce | Ce qu’elle indique |
|---|---|---|
| 13.10.2017, 16:24 | Courriel du directeur financier de SICPA Türkiye à Gibert (Lausanne) | Le directeur financier demande qu’une copie du document de virement soit remise au directeur général. |
| 16.10.2017 | Ordre de paiement de SICPA Türkiye à İş Bankası, Gebze | 350 000 USD, paiement d’avance. « Further credit to: HZ***, compte 3194 ». |
| 16.10.2017 | Bordereau d’İş Bankası, réf. 2430DP706786 | Bénéficiaire : Emirates Investment Bank P.J.S.C. Le pays du bénéficiaire est indiqué comme « US ». |
| 16.10.2017 | Message SWIFT MT103 | Virement via Standard Chartered New York. Bénéficiaire final (FFC) « HZ », IBAN AE97…, frais OUR. |
| 16.10.2017 | Facture 077/HCZ/10/2017, HCZ Consultancy Services FZE, Charjah | Conseil pour le « Dubai Water Carboy Project ». 440 000 dollars en lettres, 350 000 en chiffres. |
| 24.11.2017, 09:26 | Courriel du directeur financier à Gibert, Gard et Cousteau en copie | Le directeur financier écrit qu’Amon et le directeur général ont approuvé le paiement à Lausanne et que la facture vient d’arriver. Il demande la signature d’Amon pour l’audit. |
 Ouvrir le document en taille réelle
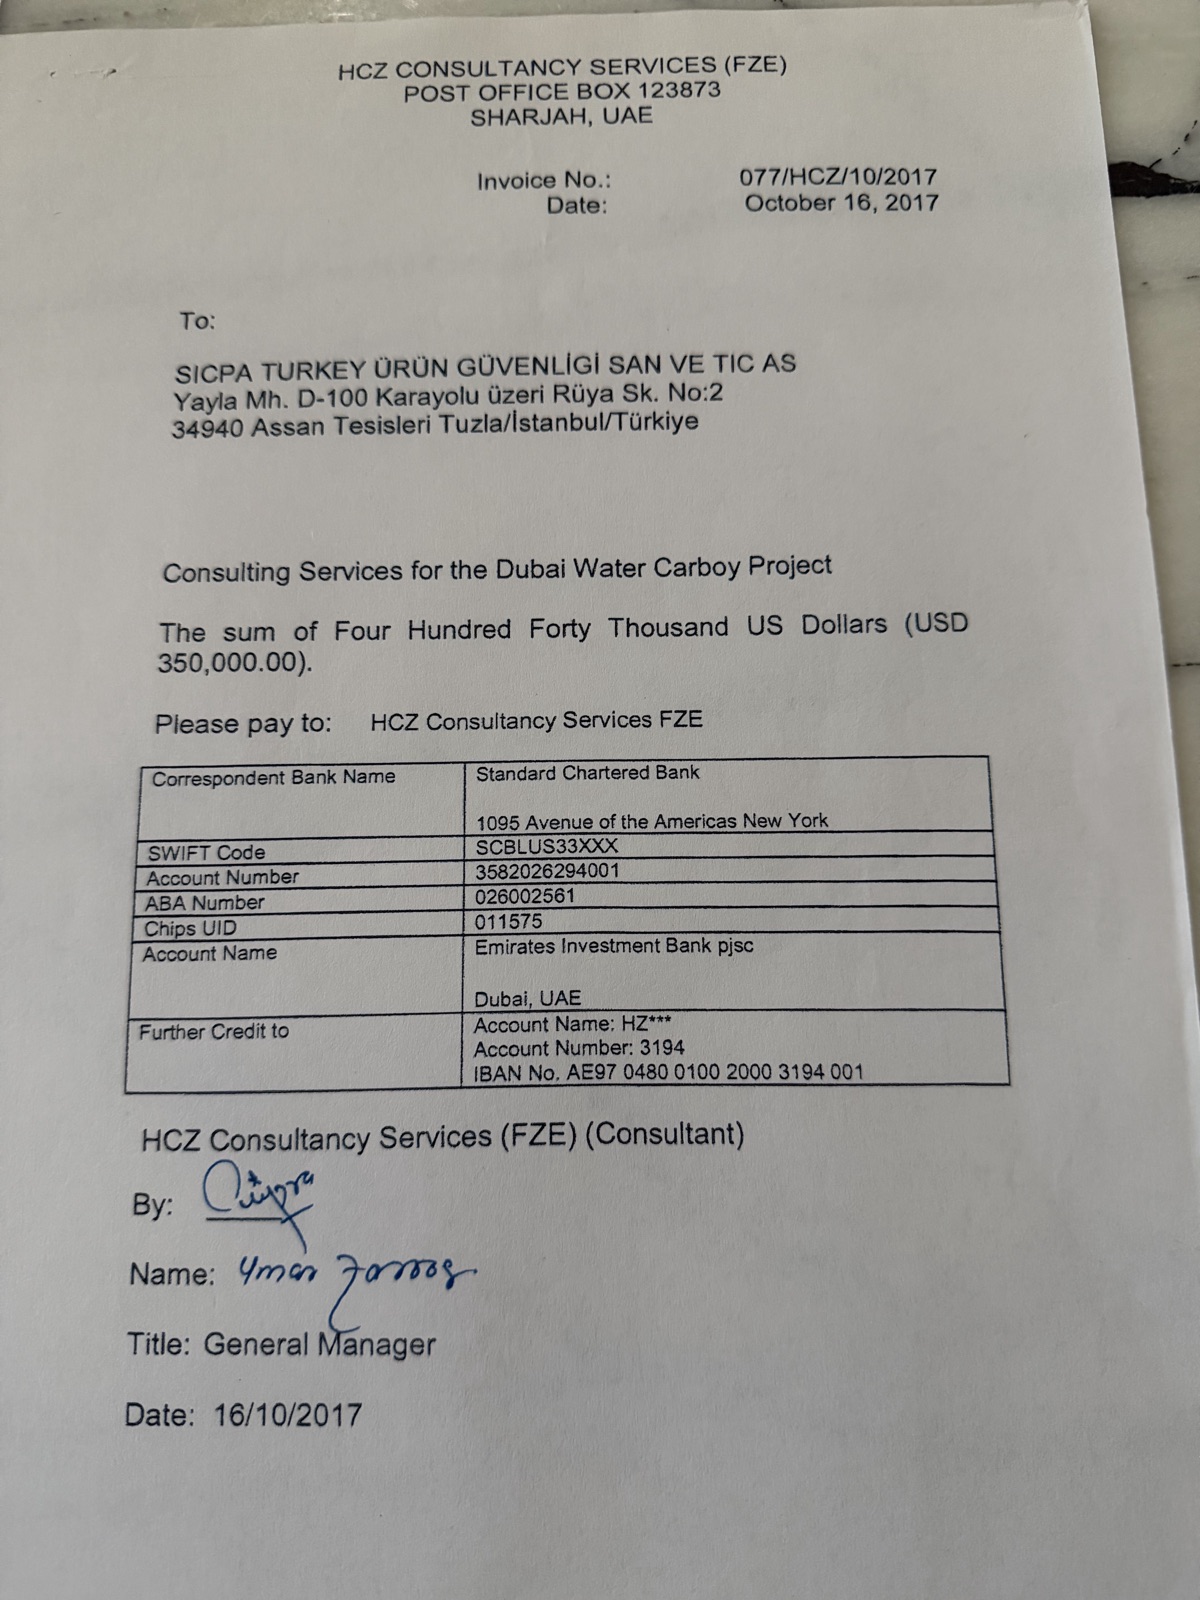
L’en-tête de la facture indique « HCZ Consultancy Services (FZE), boîte postale 123873, Charjah ». Elle est adressée à SICPA Turkey, à Tuzla. La prestation tient en une ligne : « Consulting Services for the Dubai Water Carboy Project ». Aucun numéro de contrat, aucune période de prestation, aucun rapport livré, aucun décompte d’heures, aucun nom d’intervenant. Pas un mot sur la nature de la mission de conseil.
Vient ensuite la ligne du montant, et le document se contredit : « The sum of Four Hundred Forty Thousand US Dollars (USD 350,000.00) ». En lettres, quatre cent quarante mille dollars. En chiffres, trois cent cinquante mille. Aucun service comptable au monde n’accepterait cette facture sans en demander la rectification. SICPA Türkiye l’a acceptée. Mieux, elle avait déjà payé le montant en chiffres avant même de l’avoir en main. Que représente cet écart de 90 000 dollars ? La facture avait-elle été préparée pour un autre montant, puis modifiée ? La question reste ouverte.
 Ouvrir le document en taille réelle
Le numéro de facture dit lui aussi quelque chose : 077. Si la numérotation est séquentielle, ce document établi en octobre 2017 est la soixante-dix-septième facture de HCZ. Pour une « FZE » de la zone franche de Charjah, c’est-à-dire une société de zone franche à associé unique, cela représente un volume d’activité non négligeable. Pour qui, et pour quoi ?
En bas figurent un nom manuscrit et une signature apposés en qualité de directeur général. Ce nom apparaît dans un autre document conservé par SICPA à Lausanne. Nous y reviendrons.
Les coordonnées bancaires sont, elles, particulièrement détaillées. La banque correspondante est Standard Chartered New York, avec ses numéros ABA et CHIPS. Le titulaire du compte est Emirates Investment Bank pjsc, à Dubaï. Pour le bénéficiaire final, il est indiqué « Account Name: HZ*** », compte 3194. C’est l’émetteur de la facture qui a choisi de masquer le nom du compte par des astérisques. Dans le message SWIFT, il apparaît sans astérisques : « HZ ».
Emirates Investment Bank est un petit établissement de Dubaï qui propose des services de banque privée à une clientèle fortunée. Les 350 000 dollars ont été versés sur le compte d’un client de banque privée plutôt que sur le compte commercial d’un cabinet de conseil. Cela pose la question du destinataire réel de l’argent autant que celle de l’endroit où il a été déposé.
Le nom de HCZ Consultancy Services FZE figure dans un autre document de SICPA déjà examiné par The Ledgers : un « Deed of Assignment », acte de cession daté du 8 juillet 2016 et prenant effet le 28 juin 2016. Il lie SICPA SA, Cüneyd Zapsu Danışmanlık A.Ş. et HCZ Consultancy Services FZE. Sur le cachet de HCZ figure le numéro de boîte postale 123873, à Charjah. C’est celui de la facture.
Par cet acte, les quatre contrats de conseil conclus depuis 2012 entre la société de Zapsu et SICPA au sujet de la traçabilité du tabac, de l’alcool et des produits agricoles en Turquie étaient cédés à HCZ « pour des raisons stratégiques ». Philippe Amon et le directeur juridique du groupe ont signé pour SICPA. Du côté de Zapsu, la signature est celle de H. Cüneyd Zapsu. Les trois lettres de HCZ correspondent aux initiales de Hasan Cüneyd Zapsu. Si l’on rapproche cet élément du nom de compte « HZ » dans le message SWIFT et de la boîte postale identique, voici ce qui se dessine : les 350 000 dollars versés à l’automne 2017 par SICPA Türkiye sont allés à la société de Charjah à laquelle les contrats liant Cüneyd Zapsu à SICPA avaient été transférés.
Il reste un point que les documents ne permettent pas à eux seuls d’éclaircir. Le contrat de conseil de Zapsu le lie à la société mère, SICPA SA à Lausanne, et non à SICPA Türkiye. Un échange de messages WhatsApp de 2019 que nous avons déjà publié dit la même chose. D’après le message envoyé par SICPA Türkiye à Amon, le dirigeant de la filiale turque n’a pas signé le contrat. Le message précise que les signataires étaient Amon et Eric, et que Zapsu demeurait consultant de SICPA SA.
Le contrat est à Lausanne, la signature à Lausanne, l’approbation à Lausanne. L’argent, lui, vient de Tuzla. Quant à la prestation facturée, elle ne concerne ni Lausanne ni Tuzla : il s’agit d’un projet lié à l’eau à Dubaï.
À la même époque, un autre circuit fonctionne. Selon les relevés de paiement déjà publiés par The Ledgers, à partir d’août 2017, SICPA Türkiye versait chaque trimestre à la société turque de Zapsu 120 000 dollars, majorés de 18 % de TVA, au titre d’« honoraires de conseil ». La même entreprise rémunère ainsi le même consultant par deux voies distinctes. L’une passe par la Turquie, avec facture et TVA, sous les yeux du fisc. L’autre passe par Charjah, sans TVA, sous le libellé « bonbonnes d’eau », la signature du patron étant sollicitée après coup.
Le « projet de bonbonnes d’eau de Dubaï » n’est pas un intitulé inventé. Selon son propre site, SICPA a signé le 22 août 2016 avec la municipalité de Dubaï un contrat de traçabilité pour la sécurité alimentaire dont le premier champ d’application concernait « les bonbonnes d’eau et les produits halal ». La cérémonie s’est déroulée au siège de la municipalité et Philippe Amon a signé en personne pour SICPA (SICPA). Gulf News a décrit le projet comme une « initiative conjointe » du service municipal de sécurité alimentaire et de « l’entreprise suisse SICPA ». Chaque bonbonne devait recevoir une étiquette intelligente et pouvait être remplie au maximum 33 fois (Gulf News). Au début de 2017, Hany Hashem, dirigeant de SICPA, annonçait une mise en service « d’ici quelques semaines » et l’intégration de toutes les usines d’embouteillage d’eau d’ici juillet (Salaam Gateway/Zawya).
En octobre 2017, à la date de la facture, le système de suivi des bonbonnes fonctionnait donc déjà à Dubaï. Le projet était celui de SICPA, le client était la municipalité de Dubaï, le contrat portait la signature d’Amon. La filiale turque de SICPA n’y jouait aucun rôle. Pourquoi une entreprise qui exploite en Turquie un système de timbres fiscaux et des billetteries de musées paierait-elle des prestations de « conseil » pour un projet municipal dans le Golfe ?
Le calendrier livre un autre indice. Les contrats de Zapsu avec SICPA ont été transférés à HCZ, à Charjah, le 28 juin 2016 « pour des raisons stratégiques ». Huit semaines plus tard, SICPA signait avec la municipalité de Dubaï. Que Zapsu ait eu besoin d’un cabinet de conseil dans le Golfe, aux Émirats arabes unis, précisément l’été où SICPA s’implantait à Dubaï, peut relever de la coïncidence. Cela ne suffit toutefois pas à expliquer pourquoi, un an plus tard, la facture établie par cette société mentionne le projet de Dubaï et pourquoi elle a été réglée depuis la Turquie.
Si HCZ a réellement conseillé SICPA sur le projet de Dubaï, la facture aurait dû être adressée au siège de Lausanne ou à l’entité de SICPA à Dubaï. Dans le cas contraire, la facture servirait à justifier un versement plutôt qu’une prestation réelle. Aucune des deux hypothèses n’explique pourquoi cette dépense figure dans les comptes de SICPA Türkiye.
Au sein de SICPA, un homme connaît ce virement : Eric Corbier. Ce dirigeant français a rejoint SICPA SA en avril 2015 comme vice-président chargé du développement commercial, avant d’être nommé directeur commercial du groupe (Chief Commercial Officer) en février 2017 (Atlantic Council). L’Eric qui, selon le message WhatsApp de 2019, a signé le contrat avec Amon est Eric Corbier.
L’un de nos ambassadeurs, qui a choisi de garder l’anonymat, a déclaré à The Ledgers avoir interrogé personnellement Corbier sur ce paiement. Il rapporte sa réponse en une phrase : « Philippe avait besoin d’un peu d’argent de poche à Dubaï. »
Si ce propos est exact, il signifierait que le virement de 350 000 dollars correspondait à une somme prélevée sur les fonds de la société turque pour les besoins personnels du propriétaire du groupe, plutôt qu’à des honoraires de conseil. Il donnerait aussi une explication commune à toutes les anomalies des pièces : un paiement antérieur à la facture, deux montants différents en lettres et en chiffres, une description de prestation vide de substance et une signature sollicitée après coup pour l’audit.
Il s’agit d’un témoignage, pas d’une pièce écrite. Nous avons demandé à Corbier s’il avait tenu ces propos et, dans l’affirmative, ce qu’il voulait dire. Nous publierons sa réponse en lui accordant la même visibilité. Voici toutefois ce qui est établi par les pièces : Amon a approuvé oralement ce paiement à Lausanne. Sa signature a été sollicitée après coup. L’argent a été versé, sous le nom du projet de Dubaï qu’il avait personnellement signé en 2016, à la société de Charjah constituée par l’acte de cession qu’il avait également signé en personne en 2016. Une même signature dans les trois documents : Philippe Amon.
Le fait que l’argent soit parti de Turquie transforme une anomalie interne en une question de créance fiscale pour la République de Turquie. SICPA Türkiye est une société anonyme assujettie à l’impôt turc. Ses recettes proviennent presque entièrement d’organismes publics turcs, au titre des timbres fiscaux et des billetteries de musées. Chaque charge inscrite dans ses comptes réduit l’impôt sur les sociétés qu’elle doit acquitter en Turquie.
Les honoraires de « conseil » versés à une société de Charjah pour un projet municipal à Dubaï constituent une charge dont le lien avec l’activité turque ne peut être établi. La loi turque sur l’impôt sur les sociétés est explicite : une dépense sans rapport avec l’acquisition du bénéfice commercial n’est pas déductible. Un paiement à des parties liées à un prix qui s’écarte de celui pratiqué entre entreprises indépendantes constitue une « distribution déguisée de bénéfices », imposée comme un dividende. Si une prestation de conseil achetée à l’étranger est utilisée en Turquie, la société cliente doit déclarer 18 % de TVA par autoliquidation. Si elle n’y est pas utilisée, il en ressort que la dépense n’incombe pas à la société turque. L’une de ces deux voies est nécessairement fermée : soit la TVA et la retenue à la source sont insuffisantes, soit la charge est indue.
Les questions sont concrètes. SICPA Türkiye a-t-elle déduit ces 350 000 dollars dans sa déclaration d’impôt sur les sociétés de 2017 ? A-t-elle déclaré la TVA par autoliquidation ? A-t-elle prélevé une retenue à la source sur les honoraires versés à une société non résidente ? Dans la négative, le dossier contient-il une attestation de résidence fiscale établissant qu’elle s’est prévalue de la convention entre la Turquie et les Émirats arabes unis contre la double imposition ? Des deux montants figurant sur la facture, 440 000 et 350 000 dollars, lequel a été comptabilisé ? Les réponses se trouvent dans les déclarations détenues par l’administration fiscale turque. Nous l’avons interrogée et attendons sa réponse.
Ce n’est pas la seule pièce dont nous disposons sur le déplacement à l’étranger de la fiscalité de SICPA en Turquie. Dans une correspondance déjà examinée par The Ledgers, un autre intermédiaire qui conseillait SICPA en Turquie, Avialift LLC, établi dans l’État américain de Géorgie, écrivait qu’il avait été envisagé de facturer depuis la société turque. Mais comme « 18 % de TVA, c’est trop élevé », les parties étaient convenues de facturer depuis la société américaine à 7 % : « cela vous a fait gagner 11 % ». Le mécanisme est le même : la prestation en Turquie, la facture à l’étranger, l’impôt nulle part. La différence, dans le dossier HCZ, c’est que l’argent sort de la caisse de la société turque avec la signature du propriétaire du groupe lui-même.
La question est tout aussi lourde pour Zapsu. Pourquoi un consultant lié par contrat à SICPA SA, qui facture par ailleurs la TVA via sa société turque, a-t-il reçu de l’argent de Turquie par l’intermédiaire de sa société de Charjah sous le nom du projet de Dubaï ? La facture de HCZ correspond-elle à une prestation réelle, ou la société de Zapsu a-t-elle établi une facture pour permettre à un tiers de faire sortir son argent de Turquie ? La seconde hypothèse signifierait qu’un homme d’affaires a mis sa société au service de la fraude fiscale d’autrui, une conduite que qualifient le code pénal turc et la loi turque sur la procédure fiscale. Nous avons adressé ces questions à Zapsu.
La phrase sur « l’argent de poche à Dubaï » prend tout son poids parce que les liens d’Amon avec l’émirat vont au-delà d’une cérémonie de signature. Les registres de sociétés et de bénéficiaires effectifs auxquels The Ledgers a eu accès montrent que Philippe Amon entretient des liens économiques et commerciaux aux Émirats arabes unis à travers plusieurs sociétés. Amon détient 100 % d’Argaman Holding, qui possède 70 % de SICPA Holding. Celle-ci contrôle à son tour des filiales immatriculées aux Émirats arabes unis. Ces registres donnent directement le nom d’Amon, la chaîne des sociétés et sa participation économique.
Autrement dit, alors que SICPA dispose de ses propres sociétés à Dubaï, les honoraires de « conseil » pour le projet de Dubaï ont été réglés par la filiale turque. Le propriétaire du groupe était en mesure de choisir de quelle caisse sortirait l’argent, et il a choisi la Turquie. Les fonds de la société turque provenaient des recettes des timbres fiscaux et des billetteries perçues auprès des organismes publics turcs.
Les documents en notre possession n’établissent aucun lien capitalistique direct entre le réseau de sociétés d’Amon dans le Golfe et HCZ à Charjah. Nous ne prétendons pas le contraire. Ce que nous avançons, c’est ce que montrent ces pièces : le même homme a approuvé le paiement, signé le projet de Dubaï, signé l’acte de cession constitutif de la société bénéficiaire et possédé à Dubaï des sociétés immatriculées à son nom. Celui dont le directeur financier recherchait la signature « pour les besoins de l’audit » se retrouve à chaque maillon de la chaîne.
Mises à jour du dossier
Dossier publié
Commentaires des lecteurs
Les membres vérifiés peuvent commenter. Les commentaires sont publiés après validation. Discutez des pièces et évitez les données personnelles.
Aucun commentaire publié pour le moment.
Se connecter / Créer un compte →Suivez la suite de l’enquête.
Suivez The Ledgers pour découvrir nos enquêtes, les avancées des dossiers et nos vidéos.
Sélectionnez The Ledgers dans les préférences de sources Google. La disponibilité dépend de Google.